PayBy – Mobile Payment
- 1.15Kالمراجعات
- 4.3
- المطوّر
- PAYBY TECHNOLOGY PROJECTS L.L.C.
- تاريخ الإصدار
- 03/05/2020
لقطات الشاشة
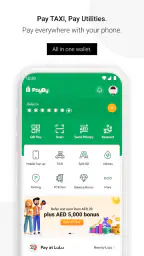
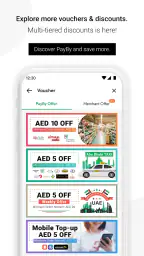
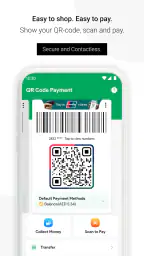
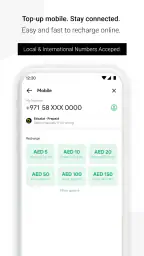
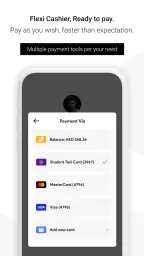
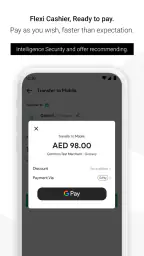
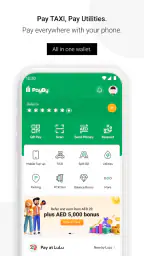
أستخدم تطبيقات الدفع عندما أريد إنجاز تحويل أو دفع سريع من الهاتف من دون التنقل بين خدمات كثيرة. ومن هذا المنطلق وجدت أن PayBy يحاول جعل الهاتف نقطة واحدة للمدفوعات والتحويلات اليومية، وهو تطبيق مالي من تطوير PAYBY TECHNOLOGY PROJECTS L.L.C. التطبيق مجاني ومناسب للفئة العمرية PEGI 3، لذلك يبدو موجهاً إلى الاستخدام اليومي البسيط أكثر من كونه أداة مالية متخصصة للمحاسبة أو إدارة الاستثمارات.
الفكرة الأساسية واضحة: بدلاً من الاعتماد دائماً على النقد أو البحث عن جهاز حاسوب، أفتح التطبيق وأتعامل مع الدفع أو تحويل الأموال من شاشة الهاتف. هذا النوع من التطبيقات يكون مفيداً خصوصاً عندما أحتاج إلى إرسال مبلغ بسرعة، أو أريد تقليل عدد الخطوات بين قرار الدفع وتنفيذه. لكن سهولة الفكرة لا تعني أن كل شخص سيجدها بديلاً كاملاً عن البنك أو المحفظة الرقمية التي اعتاد عليها.
كيف يبدو استخدام PayBy في الوقت الحالي؟
في تجربتي مع تطبيقات الدفع المشابهة، أهم اختبار ليس شكل الواجهة وحده، بل مدى وضوح الرحلة كاملة: هل أعرف أين أبدأ؟ هل أفهم المبلغ والجهة المستلمة قبل التأكيد؟ وهل أستطيع مراجعة ما فعلته بعد انتهاء العملية؟ قيمة PayBy تظهر عندما يحافظ على هذه الخطوات في مسار مفهوم، لأن الخطأ في تطبيق مالي ليس مثل الضغط على زر غير مناسب في تطبيق عادي.
أرى أن التطبيق يناسب من يريد وسيلة عملية للتعامل مع المدفوعات من الهاتف، خصوصاً إذا كان استخدامه متكرراً وليس لمرة واحدة فقط. وجوده على الهاتف يجعل الوصول إليه أسرع من تسجيل الدخول إلى موقع مصرفي في كل مرة، كما أن طبيعة تطبيقات الدفع المحمولة تشجع على تنفيذ المبالغ الصغيرة والمتوسطة في مواقف الحياة اليومية. مع ذلك، أنصح المستخدم الجديد بأن يقرأ تفاصيل العملية بهدوء قبل التأكيد، حتى لو بدت المهمة بسيطة.
من السيناريوهات الواقعية التي أجد فيها فائدة واضحة أن أكون خارج المنزل وأحتاج إلى تسوية مبلغ لصديق أو دفع قيمة خدمة من دون حمل نقود كافية. بدلاً من تأجيل الأمر أو طلب بيانات مصرفية طويلة، أستخدم التطبيق بالطريقة التي يدعمها الطرف الآخر، ثم أراجع اسم المستفيد والمبلغ قبل الإرسال. هذه الخطوة الأخيرة مهمة جداً؛ السرعة مفيدة، لكنها لا ينبغي أن تأتي على حساب التحقق.
لمن يخدم التطبيق بصورة أفضل؟
PayBy مناسب أكثر للمستخدم الذي يريد تحويل الأموال والدفع باستخدام الهاتف بطريقة مباشرة، ولا يبحث عن لوحة مالية معقدة أو أدوات تحليل متقدمة. كما قد يكون عملياً لمن يتعامل مع مدفوعات متكررة في حياته اليومية ويريد الاحتفاظ بخيار محمول بدلاً من الاعتماد على النقد وحده.
أما إذا كنت تحتاج إلى إدارة ميزانية مفصلة، أو تقارير مالية موسعة، أو أدوات مصرفية متخصصة، فلن أتعامل معه تلقائياً باعتباره بديلاً كاملاً عن تطبيق البنك. تطبيق الدفع يؤدي وظيفة محددة، بينما التطبيق المصرفي عادةً يكون أوسع من حيث الحسابات والمنتجات والخدمات. الاختيار الأفضل هنا يعتمد على المهمة، لا على عدد الأزرار أو حداثة التصميم.
كذلك لا أنصح بالانتقال إليه لمجرد أن فكرة الدفع عبر الهاتف تبدو مريحة. قبل الاعتماد عليه في الاستخدام اليومي، من الأفضل التأكد من أن الأشخاص والمتاجر الذين تتعامل معهم يقبلون الطريقة نفسها، وأن هاتفك ونظام التشغيل لديك يدعمان النسخة الحالية. التطبيق يعمل على إصدارات أندرويد ابتداءً من 5.0، وهو نطاق يجعل الوصول إليه ممكناً على عدد كبير من الأجهزة القديمة نسبياً.
ما الذي تغير مع النسخة الحالية؟
النسخة الحالية هي 4.3.0، وهذه المعلومة مهمة عند تقييم التطبيق لأن تجربة المستخدم لا تتوقف عند فكرة الإطلاق الأولى. PayBy ظهر في 03/05/2020، ثم استمر في التطور حتى النسخة الحالية. هذا لا يثبت وحده أن كل جزء من التطبيق مثالي، لكنه يشير إلى منتج لم يتوقف عند أول إصدار، بل حافظ على وجوده وتحديثه عبر الوقت.
أتعامل مع رقم الإصدار كعلامة على مرحلة المنتج، لا كحكم نهائي على الجودة. النسخة الأحدث قد تحسن التوافق أو طريقة عرض الخطوات أو معالجة مشكلات سابقة، لكن لا ينبغي للمستخدم أن يبني توقعاته على رقم الإصدار وحده. الأهم هو أن يلاحظ بنفسه وضوح شاشة الدفع، وسهولة العثور على سجل العمليات، وطريقة ظهور أي رسائل تنبيه قبل اعتماد التحويل.
انتشار التطبيق يمنحه أيضاً اختباراً عملياً أوسع من تطبيق جديد تماماً؛ فهو يملك أكثر من مليون تثبيت، ومتوسط تقييمه 4.3 من 5 بناءً على نحو 4.4 آلاف تقييم. هذه أرقام مشجعة لمن يريد تجربة خدمة مستخدمة من عدد ملحوظ من الناس، لكنها ليست ضماناً بأن التجربة ستكون متطابقة على كل هاتف أو في كل حالة دفع. التقييم المتوسط المرتفع يقول إن الانطباع العام جيد، لا إن العيوب غير موجودة.
ألاحظ كذلك أن عدد المراجعات يتجاوز ألف مراجعة، وهذا يمنح القارئ مادة أكبر لفهم التجارب المختلفة من مجرد تقييم سريع. عند قراءة المراجعات، أركز على المشكلات المتكررة لا على تعليق منفرد: هل يتحدث المستخدمون عن صعوبة في خطوة محددة؟ هل المشكلة مرتبطة بجهاز أو إصدار نظام معين؟ هذه الطريقة أفضل من اتخاذ قرار بناءً على أعلى تقييم أو أسوأ تجربة فقط.
أثره على المستخدم الذي يعتمد على الدفع من الهاتف
أكبر تغيير عملي يقدمه هذا النوع من التطبيقات هو نقل نقطة الدفع من المكان إلى الجيب. لا أحتاج إلى التفكير في الدفع كإجراء منفصل يتطلب جهازاً آخر؛ الهاتف يصبح وسيلة الوصول والتنفيذ والمراجعة. هذا مفيد عندما أكون في عجلة، لكنه يجعل حماية الهاتف والحساب جزءاً من المسؤولية اليومية، وليس مجرد تفصيل تقني.
أنصح بتكوين عادة ثابتة قبل كل عملية: أراجع الجهة المستلمة، ثم المبلغ، ثم أقرأ رسالة التأكيد كاملة. لا أتعامل مع ظهور شاشة نجاح العملية كبديل عن مراجعة التفاصيل. وإذا كنت أرسل المال لشخص آخر، أحتفظ بمرجع العملية أو أعود إلى السجل بعد الإرسال، خصوصاً عندما تكون العملية مرتبطة بمشاركة فاتورة أو تسوية حساب بين عدة أشخاص.
هناك فائدة أخرى أقل وضوحاً: استخدام تطبيق واحد للدفع قد يساعدني على تقليل التنقل بين الرسائل وتطبيق البنك وتطبيقات المحادثة. لكن هذا لا يعني أنني أرسل المال مباشرة من رسالة واردة أو أعتمد على اسم ظاهر من دون تحقق. أفضل سير عمل هو نسخ المعلومات بحذر، ثم مقارنتها داخل شاشة المراجعة، لأن الخطأ في بيانات المستفيد قد يكون أصعب من خطأ في مبلغ صغير.
بالنسبة إلى المستخدمين الحاليين، الانتقال إلى النسخة 4.3.0 يستحق الانتباه إلى التفاصيل اليومية لا إلى التغيير الشكلي فقط. بعد التحديث، أجرب أولاً عملية منخفضة القيمة، وأتأكد من أن الدخول والتنبيهات والسجل تعمل كما أتوقع، ثم أعود إلى الاستخدام المعتاد. هذه نصيحة عملية لأي تطبيق مالي: اختبار المسار الأساسي بعد التحديث يقلل المفاجآت عندما تكون العملية أكثر أهمية.
مقارنته بالنقد والتطبيق البنكي والمحافظ الأخرى
مقارنة PayBy بالنقد تكشف قوته الأساسية: لا أحتاج إلى حمل فئات نقدية أو انتظار الباقي، ويمكنني بدء العملية من الهاتف. في المقابل، النقد لا يعتمد على بطارية أو اتصال أو حساب رقمي. لذلك أراه خياراً مكملاً لا سبباً لإلغاء النقد تماماً، خاصة في المواقف التي لا تتوفر فيها وسيلة دفع إلكترونية مناسبة.
مقارنته بتطبيق البنك مختلفة. التطبيق البنكي عادةً هو المكان الطبيعي لمتابعة الحسابات والخدمات المصرفية الأوسع، بينما يركز PayBy على تجربة الدفع والتحويل المحمولة. إذا كنت أريد رؤية الصورة الكاملة لأموالي أو تنفيذ مهمة مصرفية متعددة الخطوات، أعود إلى البنك. أما إذا كانت المهمة إرسال مبلغ أو الدفع بسرعة، فقد تكون أداة متخصصة مثل PayBy أبسط.
أما المحافظ الرقمية الأخرى، فالفارق الحقيقي لا يحسمه الاسم أو التصميم، بل شبكة القبول وسهولة تعامل الأشخاص من حولي مع الخدمة. قد أفضّل PayBy في مجموعة تستخدمه بالفعل، بينما أختار محفظة أخرى إذا كان الطرف الآخر يعتمد عليها حصراً. لهذا السبب، أفضل تقييم التطبيق من خلال احتياجاتي الفعلية: من أرسل إليه المال؟ أين أدفع؟ وما المسار الذي يقلل الخطوات من دون أن يقلل وضوح المراجعة؟
نقاط الاحتكاك التي ينبغي الاستعداد لها
الاعتماد على الهاتف يضيف طبقة من الاحتكاك لا تظهر في وصف مختصر: الهاتف قد يكون مشحوناً بدرجة منخفضة، أو الاتصال قد لا يكون مستقراً، أو قد أكون بحاجة إلى التحقق من تفاصيل لا أملكها في اللحظة نفسها. هذه ليست عيوباً خاصة بالتطبيق وحده، لكنها تؤثر في قرار استخدامه كوسيلة وحيدة. أحتفظ دائماً بخطة بديلة عندما تكون العملية ضرورية أو مرتبطة بموعد.
كما أن السرعة قد تدفع المستخدم إلى التسرع. واجهة الدفع الجيدة تشجع على الإتمام، لكن المسؤولية تبقى عندي في التأكد من المستفيد والمبلغ. لهذا أعتبر وضوح المراجعة قبل التأكيد أهم من اختصار نقرة واحدة. إذا شعرت أن الشاشة لا تمنحني وقتاً كافياً لفهم العملية، أتوقف وأعيد قراءتها بدلاً من الضغط تلقائياً.
ومن نقاط الاحتكاك المحتملة أن التطبيق المالي لا يناسب من يريد إخفاء كل تعاملاته داخل خدمة واحدة من دون مراجعة مستقلة. أنا أفضل الاحتفاظ بمرجع العملية ومقارنة الخصم أو الإيصال مع ما كنت أتوقعه، خصوصاً عند تقسيم فاتورة أو إرسال مبلغ نيابة عن شخص آخر. هذا السلوك يجعل اكتشاف أي اختلاف أسهل، سواء كان سببه إدخالاً خاطئاً أو سوء فهم بين الطرفين.
كذلك ينبغي ألا يخلط المستخدم بين مجانية تنزيل التطبيق وبين التكلفة الفعلية لأي عملية قد يجريها عبر خدمة مالية. التطبيق نفسه مجاني، لكن قرار الدفع يجب أن يتضمن قراءة التفاصيل الظاهرة قبل التأكيد، بما في ذلك المبلغ النهائي وأي معلومات مرتبطة بالمعاملة. لا أضغط على زر الإرسال قبل أن أعرف بالضبط ما الذي سيحدث.
إشارات أراقبها قبل الاعتماد الكامل عليه
عند تقييم أي نسخة جديدة، أراقب أولاً استقرار المسار الأساسي: فتح التطبيق، الوصول إلى الوظيفة المطلوبة، مراجعة العملية، ثم العثور عليها لاحقاً في السجل. هذه الخطوات الأربع أهم بالنسبة لي من إضافة شكل جديد أو تغيير لون زر. إذا بقيت الرحلة مفهومة بعد التحديث، فهذا مكسب حقيقي للمستخدم اليومي.
أراقب أيضاً مدى ملاءمة التطبيق للأجهزة المختلفة، خصوصاً أن الحد الأدنى للنظام هو 5.0. دعم الأجهزة الأقدم يوسع إمكانية الاستخدام، لكنه يجعل اختبار الواجهة والأداء عبر هواتف متعددة أمراً مهماً. إذا كان هاتفي قديماً، أبدأ بعملية بسيطة ولا أفترض أن الأداء سيكون مطابقاً لهاتف أحدث.
ومن المفيد أن يراقب المستخدم جودة المعلومات التي تظهر قبل وبعد الدفع: هل أستطيع معرفة ما أرسلته؟ هل أجد العملية بسهولة؟ وهل أستطيع شرحها للطرف الآخر إذا حدث خلاف؟ هذه التفاصيل لا تبدو مثيرة، لكنها التي تحدد إن كان التطبيق مريحاً بعد أسابيع من الاستخدام، لا في أول يوم فقط.
لا أتعامل مع التقييم 4.3 كدعوة إلى تثبيت التطبيق بلا تفكير، ولا أراه سبباً لتجاهله. أقرأه باعتباره إشارة إيجابية مع مساحة طبيعية لتجارب متفاوتة. كما أن وجود نحو 1.1 ألف مراجعة يمنحني فرصة للبحث عن النمط العام، لا عن قصة واحدة. بهذه الطريقة أستخدم آراء الآخرين كأداة قرار، لا كبديل عن اختبار احتياجاتي.
هل أوصي به؟
أوصي بـ PayBy لمن يريد تطبيقاً مجانياً للدفع والتحويل من الهاتف، ويجد أن استخدام خدمة محمولة أسهل من الاعتماد على النقد أو فتح تطبيق مصرفي كامل لكل عملية. وجود نسخة حالية برقم 4.3.0 واستمراره منذ عام 2020، إلى جانب قاعدة تثبيت واسعة وتقييم جيد، يجعل تجربته منطقية لمن تتوافق احتياجاته مع طريقة عمله.
لكنني لا أوصي به باعتباره الحل الوحيد لكل شيء. إذا كنت تحتاج إلى أدوات مصرفية شاملة، أو لا تتعامل مع جهات تستخدم هذه الخدمة، أو لا تريد الاعتماد على الهاتف والاتصال في معاملاتك، فقد يكون تطبيق البنك أو وسيلة أخرى أنسب. وحتى إذا قررت استخدامه، أبدأ بمبلغ صغير، أتحقق من كل تفاصيل المستفيد، وأحتفظ بسجل واضح للعملية.
خلاصة تجربتي أن PayBy ينجح عندما أستخدمه كممر سريع ومدروس بين الهاتف والدفع، لا كاختصار يلغي الحاجة إلى الانتباه. التطبيق يقدم فكرة مفهومة، وتطوره إلى النسخة الحالية يمنحه أساساً جيداً، لكن قيمته الحقيقية تظهر فقط عندما تكون شبكة الاستخدام حولي مناسبة وتكون عاداتي في المراجعة والحماية جيدة. لمن تنطبق عليه هذه الشروط، أراه خياراً عملياً يستحق التجربة.
أبرز المزايا
- إتمام المدفوعات بسرعة من الهاتف دون الحاجة إلى حمل النقود.
- واجهة بسيطة تسهّل إرسال الأموال ودفع الفواتير.
- دعم الدفع عبر رمز QR في العديد من نقاط البيع.
- إمكانية متابعة سجل المعاملات والمصروفات من داخل التطبيق.
- إشعارات فورية تساعدك على تأكيد عمليات الدفع ومراقبة الحساب.
القيود
- قد تختلف الخدمات المتاحة حسب البلد والبنك المرتبط بالحساب.
- يتطلب اتصالاً مستقراً بالإنترنت لإتمام معظم المعاملات.
- قد تُفرض رسوم على بعض التحويلات أو عمليات السحب.
- تعطل التطبيق أو الصيانة قد يؤخران تنفيذ المدفوعات.
- ينبغي تفعيل وسائل حماية إضافية لتقليل مخاطر فقدان الهاتف.
الأسئلة الشائعة
ما هو تطبيق PayBy – Mobile Payment، وما الخدمات التي يقدمها؟
تطبيق PayBy – Mobile Payment هو محفظة إلكترونية تتيح للمستخدمين إجراء المدفوعات الرقمية وإدارة بعض معاملاتهم المالية من الهاتف. يمكن استخدامه، بحسب البلد والجهات المدعومة، لدفع المشتريات أو الفواتير، وتحويل الأموال، ومتابعة سجل العمليات. تختلف الخدمات المتاحة وحدود الاستخدام من منطقة إلى أخرى، لذلك يُفضّل مراجعة الشروط داخل التطبيق قبل الاعتماد عليه بشكل كامل.
هل تطبيق PayBy آمن للاستخدام وحماية البيانات المالية؟
يعتمد التطبيق عادةً على وسائل حماية مثل تسجيل الدخول، ورمز التحقق، وربما التحقق البيومتري، إلى جانب تشفير بيانات الاتصال والمعاملات. مع ذلك، لا توجد خدمة مالية خالية تماماً من المخاطر. أثناء تجربته، من المهم تفعيل كل خيارات الأمان المتاحة، واستخدام كلمة مرور قوية، وعدم مشاركة رموز التحقق أو بيانات البطاقة، وتجنب تسجيل الدخول من أجهزة عامة أو شبكات Wi‑Fi غير موثوقة.
كيف يمكن إنشاء حساب وإضافة وسيلة دفع في PayBy؟
يبدأ التسجيل عادةً بإدخال رقم الهاتف أو البيانات المطلوبة، ثم تأكيد الحساب عبر رمز يصل برسالة نصية. قد يطلب التطبيق معلومات إضافية للتحقق من الهوية، خصوصاً عند استخدام التحويلات أو الحدود المالية الأعلى. بعد ذلك يمكن ربط بطاقة مصرفية أو مصدر تمويل مدعوم، مع ضرورة التأكد من صحة البيانات واسم صاحب الحساب. قد تختلف خطوات التسجيل بحسب الدولة ونوع الحساب.
هل توجد رسوم أو حدود مالية عند استخدام PayBy؟
قد يفرض PayBy رسوماً على بعض الخدمات، مثل التحويلات، أو السحب، أو استخدام بطاقات معينة، بينما قد تكون عمليات أخرى مجانية. كما يمكن أن يضع حدوداً يومية أو شهرية للإيداع والإنفاق والتحويل، وقد تتغير هذه الحدود بعد إكمال التحقق من الهوية. قبل تأكيد أي عملية، يُنصح بمراجعة شاشة الرسوم النهائية وصفحة الشروط، لأن الأسعار تختلف حسب البلد والخدمة.
ماذا أفعل إذا فشلت عملية الدفع أو حدثت مشكلة في التحويل؟
إذا فشلت عملية الدفع، تحقق أولاً من اتصال الإنترنت، ورصيد الحساب، وصلاحية البطاقة، ثم راجع سجل المعاملات لمعرفة ما إذا تم خصم المبلغ فعلاً. لا تكرر العملية سريعاً إذا كان الخصم قيد المعالجة لتجنب الدفع المزدوج. احتفظ برقم العملية ولقطات الشاشة، ثم تواصل مع دعم PayBy من القنوات الرسمية. لا ترسل رمز التحقق أو كلمة المرور لأي شخص يدّعي تقديم المساعدة.


